کاربرد هوش مصنوعی جرایم مالیاتی در پیشگیری از جرایم مالی
استفاده از سیستم های پایه هوش مصنوعی جرایم مالیاتی را به میزان چشمگیری کاهش می دهد و سازمان ها را از غافلگیری در زمان رسیدگی مالیاتی حفظ می کند. پیشرفت فناوری تحلیل داده به کسب و کارها امکان می دهد ناهنجاری های مالی، عدم تطابق در اسناد و خطاهای محاسباتی را قبل از ممیزان سازمان امور مالیاتی شناسایی کنند. پیچیدگی قوانین و جریمه های سنگین عدم رعایت تکالیف، مدیران را به سمت اتوماسیون فرایندهای نظارتی سوق داده است. این الگوریتم ها با پردازش مداوم تراکنش ها، خطاهای انسانی را خنثی می کنند و دقت اظهارنامه ها را بالا می برند.
هوش مصنوعی جرایم مالیاتی را چگونه شناسایی و مهار می کند؟
استفاده از هوش مصنوعی جرایم مالیاتی به سازمان ها امکان می دهد تا پیش از نهایی شدن گزارش های سالانه، رفتارهای مالی ناهنجار را کشف کنند. الگوریتم های تشخیص ناهنجاری (Anomaly Detection Algorithms) بدون خستگی حجم زیادی از تراکنش ها را بررسی می کنند و الگوهایی که با استانداردهای حسابداری مطابقت ندارند را نشان می دهند. این فرایند هوشمند، احتمال ثبت اسناد مجعول یا نادرست را به حداقل می رساند.
تحلیل خودکار صورتحساب ها و تراکنش های مالی
نرم افزارهای پیشرفته تمام فاکتورها، رسیدهای بانکی و دفاتر قانونی را پردازش می کنند. ثبت دوبار یک صورتحساب یا صدور فاکتور غیرواقعی، از خطاهای رایجی است که جرایم سنگینی ایجاد می کند. عدم شناسایی به موقع این خطاهای اسنادی، زمینه ساز بروز جرایم مالیاتی ناخواسته می شود. پایش الگوریتمی، انحرافات کوچک در حساب ها را پیش از آنکه ممیز مالیاتی شناسایی کند، به مدیران مالی گزارش می دهد.
کشف مغایرت های پنهان قبل از رسیدگی سازمان امور مالیاتی
مغایرت بین اظهارنامه ارزش افزوده و گردش حساب های بانکی معمولا در بررسی های سنتی از چشم دور می ماند. مدل های هوشمند با تطبیق داده های سامانه مودیان و تراکنش های داخلی، اختلافات پنهان را مشخص می کنند. اصلاح این مغایرت ها در زمان مناسب، شرکت را از پرداخت بدهی های سنگین و مابه التفاوت های جریمه دار مصون نگه می دارد.
تحلیل هوشمند ناهنجاری ها پیش از ممیزی رسمی
الگوریتم های یادگیری ماشین با تحلیل الگوی رفتاری تراکنش های مشابه در یک صنعت، انحرافات استاندارد در هزینه ها یا درآمدهای ابرازی را شناسایی می کنند. این پایش هوشمند باعث می شود مغایرت هایی که از دید حسابرسان سنتی مخفی می مانند، در مرحله ثبت اولیه اصلاح شده و ضریب ارزیابی ریسک سازمان مالیاتی کاهش یابد.
چگونه پردازش هوشمند داده ها ریسک عدم رعایت قوانین را می کاهد؟
سیستم های سنتی حسابداری در تحلیل حجم عظیمی از تراکنش های روزانه اغلب با محدودیت مواجه می شوند. پردازش هوشمند داده ها به عنوان بازوی اصلی هوش مصنوعی جرایم مالیاتی عمل می کند تا هرگونه انحراف از استانداردهای قانونی را پیش از تبدیل شدن به بحران شناسایی کند. این فناوری با رصد مداوم الگوهای مالی در حساب ها، موارد مشکوک را شناسایی کرده و ریسک جریمه های سنگین را به شدت کاهش می دهد.
حذف خطای انسانی در ثبت اسناد پیچیده
حسابداران هنگام کار با اسناد چندلایه و حجم بالای فاکتورهای خرید و فروش ممکن است دچار خستگی یا لغزش های محاسباتی شوند. الگوریتم های پیشرفته داده ها را با دقت استخراج کرده و در سرفصل های استاندارد قرار می دهند. وقتی فرآیند ثبت و طبقه بندی سیستمی باشد، احتمال جابجایی اعداد یا ثبت اشتباه هزینه های غیرقابل قبول مالیاتی به حداقل می رسد.
این دقت عملیاتی تاثیر هوش مصنوعی بر فرآیندهای حسابرسی را در کاهش مغایرت های بانکی و دفتری به خوبی نشان می دهد. بروزرسانی خودکار دفتر کل (General Ledger) بر اساس اسناد اسکن شده، مانع از شکل گیری پرونده های قضایی ناشی از اشتباهات سهوی می شود. استفاده از این ابزارها به معنای خداحافظی با اشتباهات تایپی در اظهارنامه ها است.
تطبیق لحظه ای با تکالیف و بخشنامه های جدید
قوانین و مقررات مالیاتی همواره در حال تغییر هستند و پیگیری دستی تمام بخشنامه های صادره برای تیم های مالی دشوار است. ابزارهای مبتنی بر هوش مصنوعی جرایم مالیاتی توانایی دارند به محض ابلاغ دستورالعمل های جدید، فیلترهای کنترلی خود را با آخرین تغییرات تطبیق دهند. آیا می دانستید که نادیده گرفتن یک تبصره کوچک در مهلت ارسال صورت معاملات فصلی می تواند جرایم غیرقابل بخششی را به همراه داشته باشد؟
سیستم های هوشمند این تغییرات را در محاسبات مالیاتی (Tax Calculations) لحاظ می کنند تا هیچ تکلیفی از قلم نیفتد. این انطباق پذیری سریع باعث می شود سازمان همیشه برای بازرسی های سرزده آمادگی کامل داشته باشد. پایش مستمر اسناد طبق آخرین اصلاحیه های قانون مالیات های مستقیم، امنیت حقوقی کسب و کار را تضمین می کند.
کاربرد مدل های یادگیری ماشین در مدیریت الزامات قانونی چیست؟
مدل های یادگیری ماشین (Machine Learning)، که از شاخه های مهم هوش مصنوعی به شمار می روند، فراتر از تحلیل داده های گذشته، به پیش بینی روندهای آتی کمک می کنند. این قابلیت به کسب وکارها امکان می دهد تا الزامات قانونی را به شکل فعالانه تری مدیریت کنند و از بروز خطاها و جرایم مالیاتی پیشگیری نمایند. ابزارهای هوش مصنوعی جرایم مالیاتی، پایش مستمری بر روی عملیات مالی انجام می دهند و نقاط ضعف را پیش از تبدیل شدن به مشکلات شناسایی می گردند.
تحلیل لحظه ای داده ها و پیشگیری از جریمه ماده 190
یادگیری ماشین به طور مداوم داده های تراکنشی را بررسی می کند و الگوهایی را که می توانند منجر به تاخیر در پرداخت ها یا اظهارنامه ها شوند، تشخیص می دهد. مثلاً، یک مدل می تواند با تحلیل جریان نقدی و تاریخ سررسید تعهدات، احتمال کمبود نقدینگی برای پرداخت مالیات بر ارزش افزوده را پیش بینی کند. این هشدار زودهنگام به شرکت ها فرصت می دهد تا پیش از مواجهه با جریمه ماده 190 یا سایر جرایم مالی، اقدامات اصلاحی لازم را انجام دهند. پایش لحظه ای اطلاعات، نقشی حیاتی در رعایت به موقع تکالیف مالیاتی و حفظ سلامت مالی کسب وکارها دارد.
اعتبارسنجی خودکار طرف های معامله
بررسی اعتبار و سوابق طرف های تجاری بخش حیاتی در پیشگیری از جرایم مالی است. مدل های یادگیری ماشین می توانند این فرایند را خودکار کنند؛ آنها با تحلیل حجم وسیعی از داده ها، ریسک همکاری با اشخاص یا شرکت هایی که سابقه عدم رعایت قوانین دارند را ارزیابی می کنند. فرض کنید کسب وکار شما قصد معامله با یک تامین کننده جدید را دارد؛ سامانه هوشمند می تواند با بررسی اطلاعات عمومی و سوابق موجود در سامانه مودیان، هشدارهایی در مورد ریسک های احتمالی همکاری با آن تامین کننده ارائه دهد. این سطح از اعتبارسنجی خودکار، نقش مهمی در حفاظت از کسب وکار در برابر مشکلات قانونی و مالی آینده دارد.
چه گام هایی برای پیاده سازی ابزارهای هوشمند مالیاتی لازم است؟
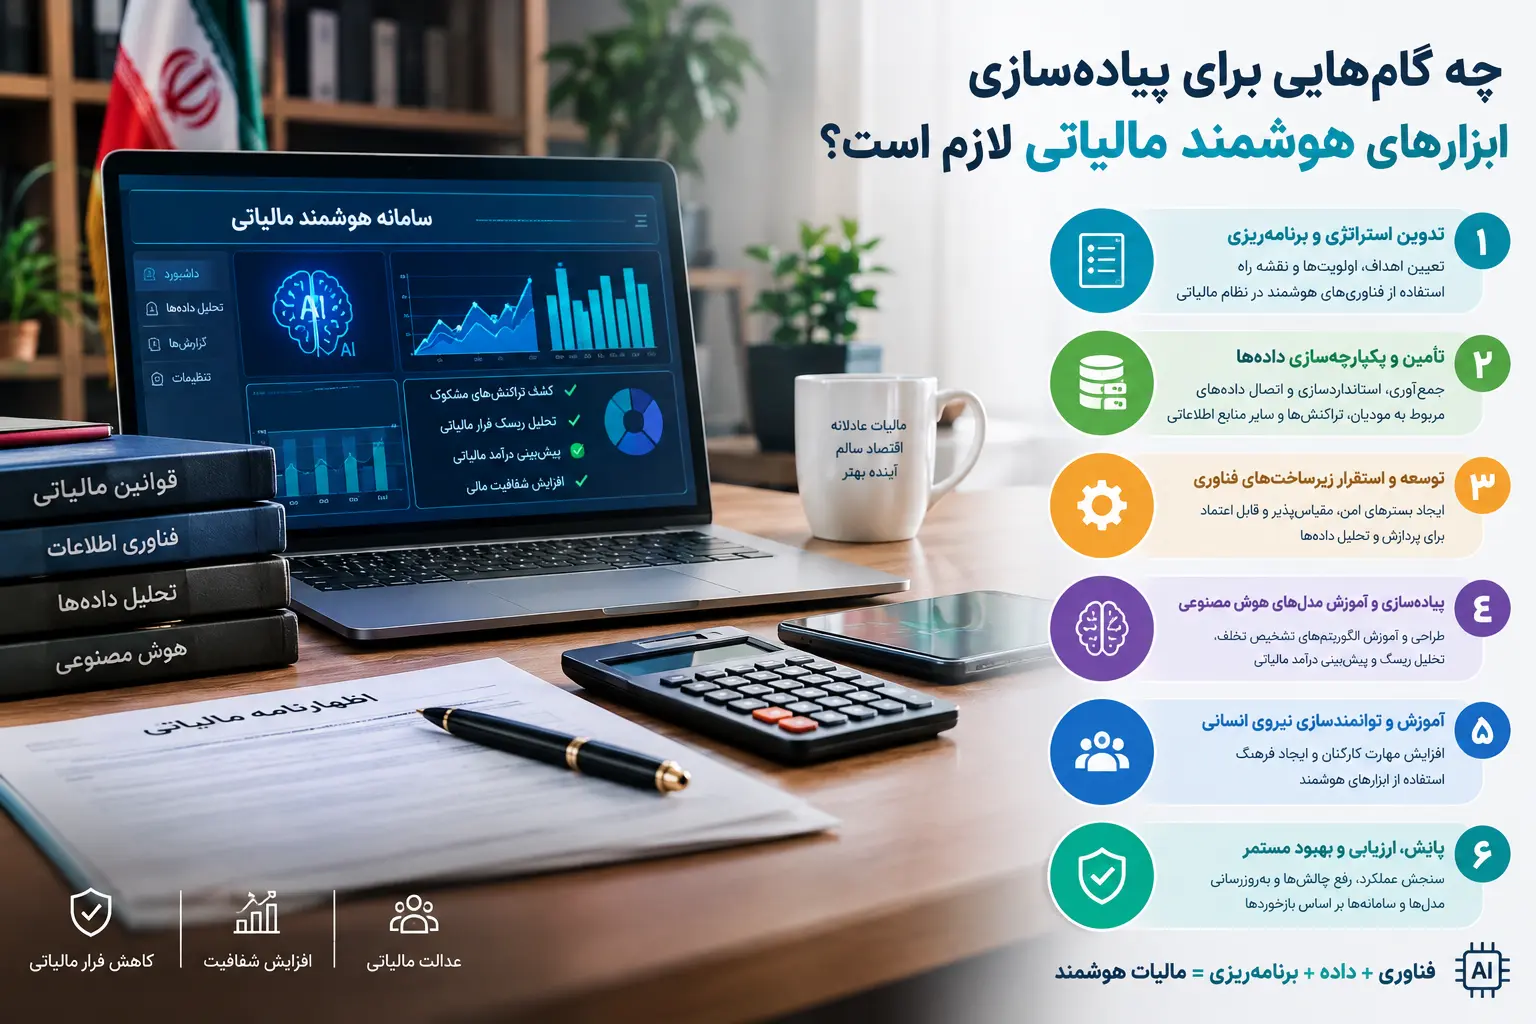
استقرار سیستم های هوشمند پردازش مالی نیازمند یک نقشه راه گام به گام است و سازمان ها نمی توانند بدون آماده سازی زیرساخت های داخلی، انتظار کشف به موقع تخلفات را داشته باشند. برای پیاده سازی موفق هوش مصنوعی جرایم مالیاتی باید ابتدا فرآیندهای سنتی ثبت اسناد را اصلاح و بستر مناسب را فراهم کرد.
سنجش کیفیت داده های حسابداری موجود
الگوریتم های پیشرفته بر پایه کلان داده (Big Data) کار می کنند. چنانچه ورودی های مالی سازمان حاوی خطای انسانی، ثبت های تکراری یا مغایرت های بانکی باشند، خروجی سیستم هوشمند نیز غیرقابل اتکا خواهد بود. در این مرحله، فرآیند پاکسازی و یکپارچه سازی پایگاه های داده به شما کمک می کند تا خلاءهای موجود در اسناد تراکنش ها را پیش از تحلیل نهایی برطرف کنید.
به کارگیری چک لیست آمادگی برای حسابرسی مالیاتی
پیش از فعال سازی ابزارهای پردازش هوشمند، سنجش دقیق وضعیت انطباق قوانین اهمیت دارد. استفاده از یک چک لیست آمادگی برای حسابرسی مالیاتی به مدیران مالی کمک می کند تا نقاط انحراف اسناد و دفاتر قانونی خود را به خوبی ردیابی کنند. این ارزیابی اولیه، الگوهای رفتاری و ساختار مالی منحصر به فرد شرکت را برای سیستم یادگیری ماشین (Machine Learning) تعریف می کند. با این روش، ابزار هوشمند با قوانین مالیاتی کشور همسو شده و رفتارهای پرخطر مالی را در زمان واقعی هشدار می دهد.
آینده تحلیلی هوش مصنوعی چه تغییری در ممیزی ایجاد می کند؟
سیستم های مالیاتی به سمتی حرکت می کنند که دیگر نیازی به بررسی سنتی پرونده تمام مودیان نباشد. الگوریتم ها با تحلیل مستمر رفتار مالی، یک شاخص ریسک (Risk Index) برای هر واحد اقتصادی تعریف می کنند. هوش مصنوعی جرایم مالیاتی را پیش از وقوع، از طریق شناسایی ناهنجاری در تراکنش ها پیش بینی می کند. اگر شرکتی رفتاری خارج از الگوی همیشگی صنعت خود داشته باشد، بلافاصله در اولویت بررسی قرار می گیرد. این رویکرد تحلیلی باعث می شود تمرکز ممیزان بر موارد مشکوک واقعی باشد. آیا کسب و کار شما برای این سطح از شفافیت آماده است؟
پیش بینی شاخص ریسک مالیاتی شرکت ها
دوره ممیزی های دستی و بررسی انبوهی از فاکتورهای کاغذی رو به پایان است. سازمان های مالیاتی به زودی از نظارت سیستمی (Systemic Oversight) برای تطبیق خودکار صورت های مالی با داده های بانکی استفاده می کنند. هوش مصنوعی جرایم مالیاتی را با دقت بسیار بالاتری نسبت به چشم انسان ردیابی می کند. در این ساختار جدید، تعامل شرکت ها با سازمان بر پایه داده های خام و لحظه ای خواهد بود.
گذار از روش های دستی به نظارت سیستمی
دقت در ثبت رویدادهای مالی دیگر یک انتخاب نیست، بلکه ضرورت بقا در سیستم های هوشمند است. ممیزی ها از حالت پسینی به نظارت های در لحظه تغییر شکل می دهند. این تحول ساختاری، خطاهای انسانی را در تشخیص تخلفات به حداقل می رساند. شرکت های قانون مدار با این تغییر، فشار کمتری را از سوی مراجع نظارتی تحمل می کنند. شفافیت در این فضا، بهترین استراتژی برای کاهش هزینه های دادرسی مالیاتی محسوب می شود. ممیزان آینده به جای ورق زدن اسناد، نتایج تحلیل های یادگیری ماشین (Machine Learning) را بازبینی می کنند. بنابراین انطباق کامل با استانداردهای حسابداری برای عبور از فیلترهای هوشمند ضروری است.
پرسش های متداول درباره استفاده از هوش مصنوعی در کاهش جرایم مالیاتی
آیا هوش مصنوعی جایگزین مشاور مالیاتی می شود؟
خیر، هوش مصنوعی ابزاری برای تحلیلی دقیق تر داده ها و شناسایی سریع خطاها است. تصمیم گیری نهایی و تنظیم لایحه های دفاعی همچنان نیازمند دانش متخصص مالیاتی است.
سیستم های هوشمند چگونه جلوی رد دفاتر مالیاتی را می گیرند؟
این ابزارها با کنترل تک تک اسناد، شناسایی اقلام غیرقابل قبول و هشدار درباره ثبت های اشتباه یا نامنطبق با قوانین، احتمال رد دفاتر را پایین می آورند.
مهم ترین مزیت پایش هوشمند اسناد مالیاتی چیست؟
شناسایی زودهنگام مغایرت ها پیش از ارسال اظهارنامه، جلوگیری از جریمه های تاخیر و کاهش ضریب ریسک سازمان در سیستم های رسیدگی هوشمند کشوری.
آیا کسب وکارهای کوچک هم به این ابزارها نیاز دارند؟
بله، به دلیل جریمه های ثابت و سنگین سامانه های جدید، استفاده از ابزارهای هوشمند ساده برای ثبت صحیح اطلاعات به تمام کسب وکارها توصیه می شود.
دیدگاهتان را بنویسید