مدارک حسابرسی تسهیلات بانکی: چک لیست کامل برای متقاضیان
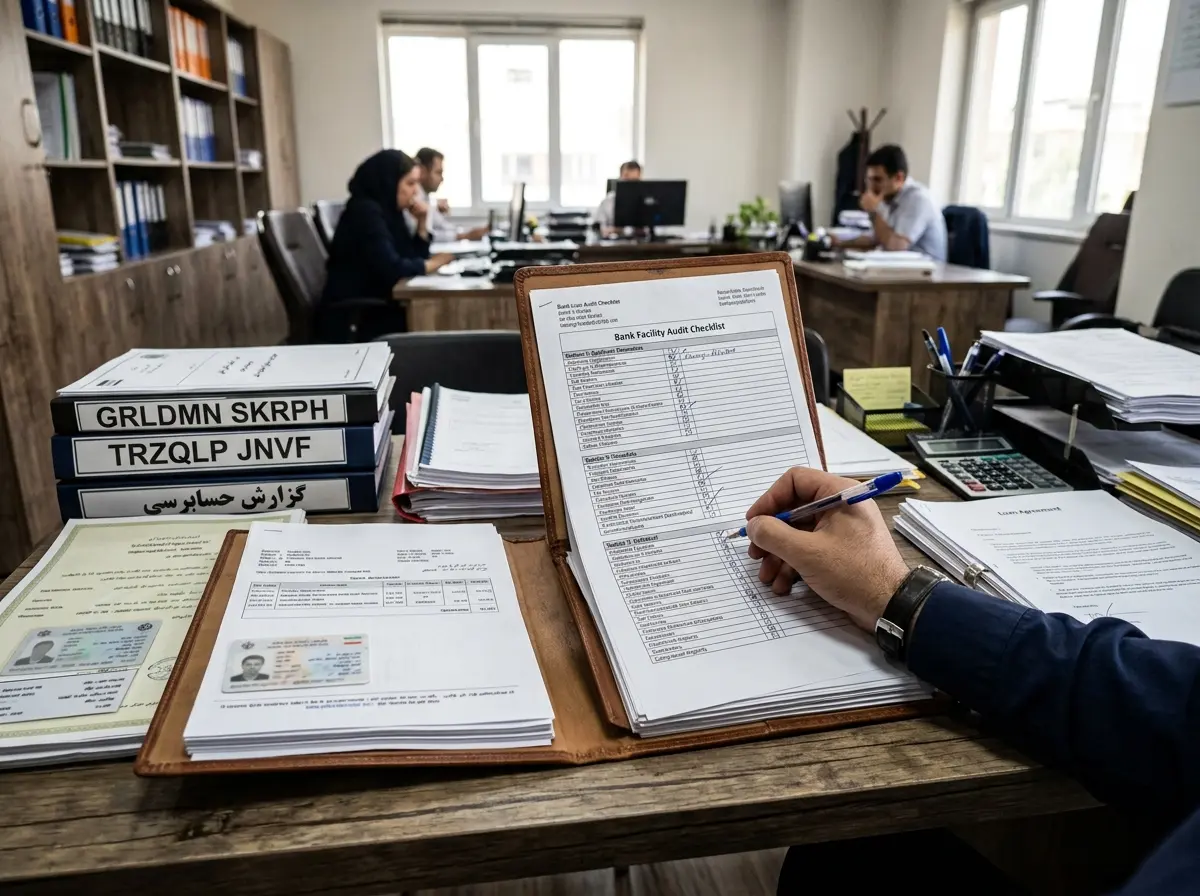
لیست کامل مدارک حسابرسی تسهیلات بانکی شامل صورت های مالی، اظهارنامه های مالیاتی، گواهی های بانکی و مستندات مربوط به بدهی ها و دارایی ها است. این مدارک برای ارزیابی اعتبار و توانایی بازپرداخت وام توسط بانک ها ضروری هستند.
دریافت تسهیلات بانکی، به ویژه برای کسب وکارهای بزرگ، اغلب نیازمند ارائه مدارک حسابرسی است. این مدارک، اطمینان بانک ها را از وضعیت مالی و توانایی بازپرداخت شما افزایش می دهند. تهیه و ارائه صحیح مدارک حسابرسی تسهیلات بانکی می تواند فرآیند درخواست وام را به طور قابل توجهی تسریع کند. در این مقاله، چک لیستی جامع از مدارک مورد نیاز را برای شما آماده کرده ایم تا با آمادگی کامل به سراغ بانک بروید و شانس موفقیت خود را بالا ببرید.
کدام مدارک حسابرسی برای تسهیلات بانکی لازم است؟
تامین مالی از طریق بانک ها نیازمند ارائه مستندات دقیق و ساختاریافته است. مسئولان اعتباری بانک پیش از موافقت با پرداخت وام، وضعیت مالی متقاضی را با دقت بررسی می کنند. همکاری با یک موسسه حسابرسی معتبر به شرکت ها کمک می کند تا این پرونده ها را بدون نقص به بانک تحویل دهند.
صورتهای مالی اساسی
ترازنامه وضعیت دارایی ها و بدهی های شرکت را در تاریخ مشخصی نشان می دهد. صورت سود و زیان عملکرد مالی مجموعه را طی یک دوره مشخص به تصویر می کشد. صورت جریان وجوه نقد نیز ورودی و خروجی پول نقد را ردیابی می کند تا توانایی بازپرداخت اقساط مشخص شود. بانک ها این گزارش ها را مبنای اصلی تصمیم گیری خود قرار می دهند.
اظهارنامه ها و مدارک مالیاتی
ارائه اظهارنامه های مالیاتی عملکرد سالانه شرکت را به صورت رسمی تایید می کند. ممیزان بانکی این اسناد را با دفاتر قانونی تطبیق می دهند تا از شفافیت فعالیت های اقتصادی مطمئن شوند. پرونده های مالیاتی مرتب، اعتبار مالی متقاضی را نزد بانک افزایش می دهد.
گواهی های بانکی و مربوط به حساب ها
گردش حساب های بانکی نشان دهنده حجم مراودات تجاری شرکت است. گواهی ماده ۱۳۱ و سایر تاییده های بانکی وضعیت بدهی های گذشته و خوش حسابی را مشخص می کنند. بررسی دقیق این بخش ها برای آگاهی از نقش حسابرسی در مناقصات و تسهیلات بانکی اهمیت بالایی دارد. واحد اعتباری بانک با بررسی این مستندات تصمیم نهایی را اتخاذ می کند.
اهمیت دقت در جمع آوری مدارک حسابرسی تسهیلات
نقص یا نادرستی در مدارک حسابرسی تسهیلات بانکی می تواند منجر به رد درخواست وام یا طولانی شدن فرآیند بررسی شود. اطمینان از کامل بودن و صحت اطلاعات، گام اول برای موفقیت در اخذ تسهیلات است.
چک لیست جامع مدارک حسابرسی مورد نیاز بانک ها
مدارک مربوط به دارایی ها و بدهی ها
بانک ها پیش از تایید اعتبار، دارایی ها و تعهدات مالی شرکت را با دقت بررسی می کنند. صورت های مالی حسابرسی شده، سند مالکیت املاک، لیست ماشین آلات و تجهیزات همراه با برگه های ارزش گذاری رسمی از مهم ترین مستنداتی است که باید به پرونده پیوست شود. ارزیابی دقیق بدهی ها نیز شامل ارائه فهرست تسهیلات جاری، بدهی های مالیاتی و تعهدات به تامین اجتماعی است. مدیران مالی برای تکمیل مدارک مورد نیاز برای حسابرسی شرکت باید تاییدیه های رسمی از بانک ها و بستانکاران را هم ضمیمه کنند تا شفافیت کامل حفظ شود.
مستندات مربوط به سرمایه و حقوق صاحبان سهام
وضعیت حقوق صاحبان سهام نشان دهنده ساختار مالی و بنیان اقتصادی بنگاه است. آخرین اساسنامه، آگهی تاسیس، روزنامه رسمی تغییرات سرمایه و فهرست سهامداران عمده جزو اقلامی است که کارشناسان اعتباری بانک مطالعه می کنند. سوابق افزایش سرمایه از محل آورده نقدی یا مطالبات حال شده نیز باید با مستندات بانکی و نظریه کارشناس رسمی دادگستری همخوانی داشته باشد. تناقض میان اطلاعات ثبتی و دفاتر مالی می تواند روند بررسی پرونده را متوقف کند.
گزارش حسابرسی مستقل (در صورت لزوم)
تاییدیه های حرفه ای اعتبار درخواست را نزد بانک چند برابر می کند. ارائه گزارش حسابرسی ممهور به مهر و امضای حسابدار رسمی معتمد، ریسک اعتباری متقاضی را از دیدگاه تحلیلگران بانکی کاهش می دهد. موسسات مالی به اعداد و ارقام تایید شده توسط اشخاص ثالث اعتماد بیشتری دارند. اظهارنظر مقبول یا مشروط حسابرس، میزان پایبندی مجموعه به استانداردهای حسابداری را به روشنی نشان می دهد.
چرا بانک ها مدارک حسابرسی تسهیلات را درخواست می کنند؟
ارزیابی توان بازپرداخت
بانک ها پیش از پرداخت هرگونه وام، باید مطمئن شوند که کسب و کار متقاضی جریان نقدینگی کافی برای تسویه بدهی را دارد. صورت های مالی مهر و موم شده و تاییدیه های رسمی به بازرسان بانک نشان می دهند که سودآوری واقعی شرکت چقدر است. گزارش های تهیه شده توسط حسابرس معتبر، اعتبار این ارقام را بالا می برد و مدیران اعتباری را از صحت ارقام مطمئن می سازد.
شناسایی ریسک های مالی
اعطای اعتبار به شرکت ها همیشه با احتمال نکول یا عدم بازپرداخت همراه است. بررسی دقیق مدارک کمک می کند تا بدهی های پنهان، تعهدات احتمالی و چالش های نقدینگی شرکت آشکار شوند. تحلیلگران بانک با بررسی این اطلاعات می فهمند که آیا دارایی های جاری شرکت برای پوشش تعهدات کوتاه مدت کافی است یا خیر.
تطابق با قوانین و مقررات
ضوابط بانکی و دستورالعمل های بانک مرکزی چارچوب مشخصی برای تخصیص منابع مالی تعیین کرده اند. ارائه پرونده مالی شفاف تضمین می کند که تسهیلات دریافتی در همان موضوع مشخص شده مصرف خواهد شد. نظارت بر این روند، جلوی انحراف منابع را می گیرد و شفافیت را در شبکه بانکی حفظ می کند.
بسیاری از متقاضیان، مدارک را بدون بررسی دقیق و صرفاً برای تکمیل پرونده ارائه می دهند. این سهل انگاری می تواند منجر به درخواست های مکرر برای تکمیل مدارک و اتلاف وقت شود.
نکات کلیدی برای آماده سازی مدارک حسابرسی تسهیلات
برای اطمینان از فرآیند روان در دریافت تسهیلات بانکی، آماده سازی مدارک حسابرسی تسهیلات بانکی نیازمند توجه دقیق به چند نکته کلیدی است. رعایت این جزئیات، نه تنها اعتبار درخواست شما را افزایش می دهد بلکه از بروز تأخیرها و مشکلات احتمالی نیز جلوگیری می کند. سه اصل مهم در این زمینه، به روز بودن، دقت و هماهنگی با نیازهای خاص بانک هستند.
اهمیت به روز بودن مدارک
بانک ها برای ارزیابی دقیق توان بازپرداخت شما، به اطلاعات مالی جاری نیاز دارند. ارائه صورت های مالی قدیمی یا مدارکی که وضعیت فعلی کسب وکار را منعکس نمی کنند، می تواند سوالاتی جدی برای ارزیاب ایجاد کند. اطمینان حاصل کنید که تمام اسناد، به ویژه صورت های مالی (Financial Statements) و گزارش های درآمدی، جدیدترین وضعیت مالی شرکت را نشان می دهند. این کار به بانک کمک می کند تا تصویری واقع بینانه از سلامت مالی شما داشته باشد.
لزوم دقت و صحت در اطلاعات
کوچک ترین اشتباه یا عدم تطابق در مدارک می تواند کل فرآیند را مختل کند. تمامی ارقام، تاریخ ها و توضیحات باید کاملاً دقیق و با یکدیگر همخوانی داشته باشند. یک اشتباه سهوی در گزارش حسابرسی یا صورت های مالی می تواند به معنای عدم شفافیت تلقی شود. پیش از ارسال نهایی، زمان کافی برای بازبینی دقیق اختصاص دهید؛ همان طور که در چک لیست آمادگی برای حسابرسی مالیاتی نیز بر اهمیت دقت و صحت اطلاعات تاکید می کنیم.
هماهنگی با الزامات بانک
هر بانک و هر نوع تسهیلات ممکن است مدارک حسابرسی خاص خود را طلب کند. پیش از شروع به جمع آوری مدارک، حتماً با کارشناس اعتباری بانک مورد نظر خود مشورت کنید. فهرست دقیق الزامات را از او دریافت کرده و اطمینان حاصل کنید که تمامی اقلام مورد نیاز، دقیقاً مطابق با فرمت درخواستی بانک آماده شده اند. تطبیق کامل با این الزامات، از اتلاف وقت و نیاز به اصلاحات مکرر جلوگیری می کند.
نقش حسابرس در فرآیند دریافت تسهیلات بانکی
صدور گزارش حسابرسی معتبر
بانک ها برای اعطای وام به شرکت ها به دنبال اطمینان از سلامت مالی متقاضی هستند. گزارش حسابرسی مستقل و استاندارد، مهمترین سند برای جلب اعتماد بانک محسوب می شود. حسابرس رسمی با بررسی دقیق دفاتر و اسناد، گزارش حسابرسی معتبری صادر می کند که بانک ها آن را مبنای تصمیم گیری خود قرار می دهند. اگر این گزارش بدون بندهای شرط سنگین یا با نظرات مقبول ارائه شود، مسیر دریافت وام بسیار کوتاه تر خواهد شد. قبل از اینکه مراحل حسابرسی به پایان برسد، حسابرس باید مطمئن شود که تمام صورت های مالی با استانداردهای حسابداری تطابق کامل دارند.
توضیح و تشریح صورت های مالی
کارشناسان اعتباری بانک گاهی با اعداد پیچیده و یادداشت های همراه صورت های مالی شرکت ها مواجه می شوند. حسابرس باتجربه می تواند به عنوان یک پل ارتباطی عمل کند و ابهامات موجود در ترازنامه یا صورت سود و زیان را برای ارزیابان بانکی شفاف سازد. دفاع فنی از ارقام گزارش شده و پاسخ به پرسش های تخصصی وام دهنده، احتمال رد شدن درخواست را به شدت کاهش می دهد. مدیران مالی شرکت ها گاهی فرصت کافی برای این جلسات دفاعیه را ندارند و حضور حسابرس به عنوان فردی بی طرف اعتبار پرونده را بالا می برد.
ارائه مشاوره مالی
تصمیم گیری درباره انتخاب نوع تسهیلات و مبلغ متناسب با توان بازپرداخت شرکت، نیاز به تحلیل دقیق شاخص های مالی دارد. حسابرسان با اشراف کامل به وضعیت سودآوری و جریان های نقدی، پیشنهادهای کاربردی به هیئت مدیره ارائه می دهند. این مشورت ها کمک می کند تا پرونده وام با کمترین نقص ممکن به دپارتمان اعتبارات بانک تحویل داده شود و زمان انتظار برای تایید نهایی کاهش پیدا کند. شناسایی نقاط ضعف ساختار مالی پیش از ارسال مدارک به بانک، مانع از بروز خسارت و رد شدن درخواست تسهیلات می شود.
پرسش های متداول درباره مدارک حسابرسی تسهیلات بانکی
آیا همیشه برای دریافت تسهیلات بانکی به مدارک حسابرسی نیاز است؟
بستگی به نوع و مبلغ تسهیلات دارد. برای مبالغ بالا و کسب وکارهای بزرگ، ارائه مدارک حسابرسی معمولاً الزامی است.
کدام صورت های مالی برای بانک ها اهمیت بیشتری دارند؟
ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد از اهمیت بالایی برخوردارند. این صورت ها وضعیت مالی و عملکرد شرکت را نشان می دهند.
چه مدت زمانی باید از تاریخ صورت های مالی گذشته باشد؟
بانک ها معمولاً صورت های مالی مربوط به آخرین دوره مالی تکمیل شده را طلب می کنند. این دوره نباید خیلی قدیمی باشد.
چگونه می توانم از صحت مدارک حسابرسی اطمینان حاصل کنم؟
سپردن تهیه مدارک به یک موسسه حسابرسی معتبر مانند سامان حسابان، تضمین کننده صحت و دقت آن هاست.
دیدگاهتان را بنویسید